EBA- und WIFSta-Daten in Genossenschaftsbanken strategisch nutzen: Wo steht Ihr Kreditportfolio im Vergleich?
Regulatorische Daten und Kennzahlen werden in Genossenschaftsbanken mit erheblichem Aufwand erhoben und gemeldet. Ihr Nutzen muss jedoch nicht mit der Erfüllung der Meldepflicht enden. Richtig eingeordnet, können die vorhandenen EBA- und WIFSta-Daten zusätzliche Erkenntnisse für die strategische Kreditrisikosteuerung liefern.
Entscheidend ist dabei nicht allein der Blick auf die eigenen Kennzahlen. Zusätzliche Aussagekraft entsteht durch den Vergleich: Wo steht das eigene Institut im Verbund- und Marktvergleich? Welche Besonderheiten zeigt die eigene Portfoliostruktur? Und welche Ansatzpunkte lassen sich daraus für die weitere Steuerung ableiten? Genau hier setzt die EBA-/WIFSta-Vergleichsanalyse an.
Lorem ipsum
Vorhandene Daten über die Meldepflicht hinaus nutzen
EBA- und WIFSta-Kennzahlen liefern eine umfangreiche Datenbasis zum Kreditportfolio. Für die strategische Steuerung kommt es darauf an, diese Daten methodisch einzuordnen und in den Kontext des eigenen Portfolios zu stellen.
Damit verschiebt sich die Perspektive: Statt die Daten ausschließlich unter regulatorischen Gesichtspunkten zu betrachten, werden sie zur Grundlage für weitergehende Fragestellungen. Wie ist die eigene Portfoliostruktur zu bewerten? Wo zeigen sich Auffälligkeiten oder Risikokonzentrationen? Und wie lassen sich die Ergebnisse für die Kreditstrategie nutzen?
Eine solche Betrachtung setzt eine belastbare Datenbasis und eine konsistente Methodik voraus. Erst dann lassen sich aus einzelnen Kennzahlen Erkenntnisse ableiten, die über die reine regulatorische Betrachtung hinausgehen.
Der Vergleich schafft zusätzliche Orientierung
Eine Kennzahl für sich genommen beantwortet noch nicht die Frage, wie die eigene Position zu bewerten ist. Dafür braucht es einen geeigneten Referenzrahmen.
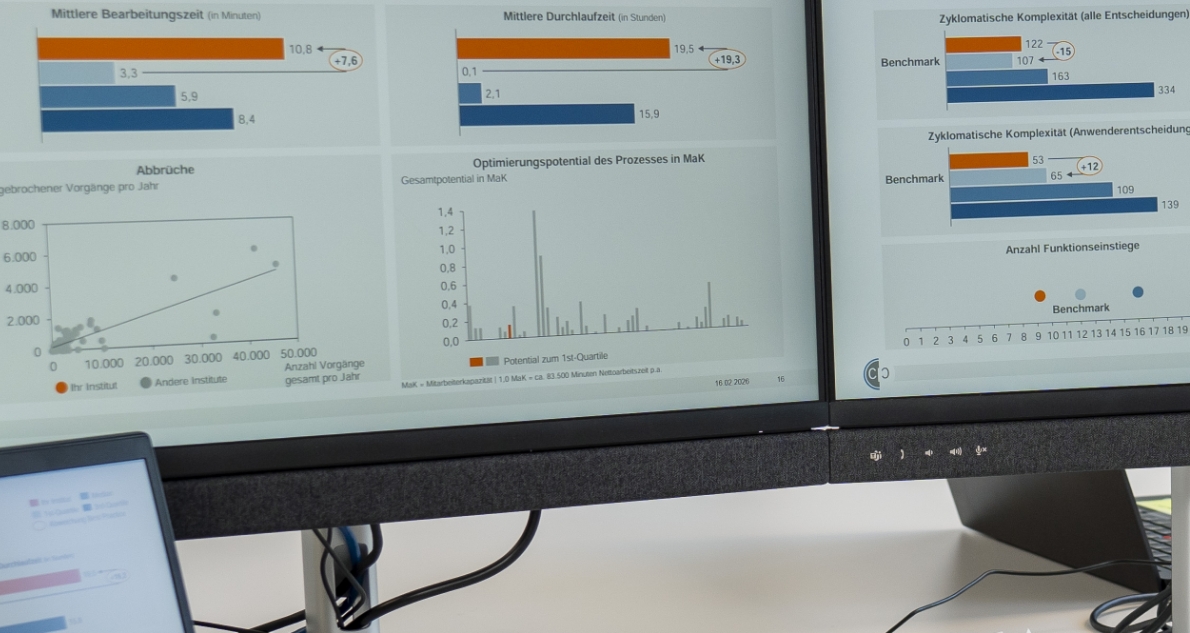
Eine Vergleichsanalyse ermöglicht es, die eigenen Werte im Verbund- und Marktvergleich einzuordnen. Dadurch wird sichtbar, an welchen Stellen das Institut vergleichbar positioniert ist und wo Abweichungen bestehen.
Der Benchmark ist dabei kein Selbstzweck. Er liefert vielmehr einen Ausgangspunkt für die fachliche Auseinandersetzung mit dem eigenen Kreditportfolio. Auffälligkeiten können gezielt hinterfragt und einzelne Segmente differenzierter betrachtet werden.
Die zentrale Frage lautet deshalb: Wo steht Ihr Institut im Vergleich?
Mit vorhandenen Daten an der Vergleichsanalyse teilnehmen
Grundlage der Analyse sind anonymisierte Daten aus verfügbaren Daten auf Basis Ihrer WiFSta-Daten. Auf dieser Basis erfolgt eine methodische Einordnung der Ergebnisse im Verbund- und Marktvergleich. Dabei werden unter anderem Besonderheiten der Portfoliostruktur und mögliche Risikokonzentrationen betrachtet.
Für teilnehmende Genossenschaftsbanken entsteht damit die Möglichkeit, die ohnehin vorhandene regulatorische Datenbasis für eine zusätzliche Perspektive auf das eigene Kreditportfolio zu nutzen.
Die Analyse soll insbesondere dabei unterstützen,
- die eigenen Kennzahlen im Vergleich besser einzuordnen,
- Besonderheiten der Portfoliostruktur sichtbar zu machen,
- mögliche Risikokonzentrationen zu identifizieren und
- Ansatzpunkte für die strategische Kreditrisikosteuerung abzuleiten.
Für eine möglichst aussagekräftige Analyse werden die anonymisierten Daten bis zum 1. November 2026 benötigt.
Ergebnisse gemeinsam einordnen: Webinar am 2. Dezember 2026
Wie sich EBA- und WIFSta-Daten methodisch für die strategische Kreditrisikosteuerung nutzen lassen, greifen wir auch im kostenfreien Webinar „Strategische Kreditrisikosteuerung durch EBA-/WIFSta-Benchmarking“ auf.
Am 2. Dezember 2026 von 14:00 bis 15:30 Uhr zeigen wir, wie die erhobenen Daten und Kennzahlen methodisch genutzt werden können, um das eigene Kreditportfolio strategisch einzuordnen. Im Mittelpunkt steht dabei ebenfalls die Frage: Wo steht Ihr Institut im Vergleich?
Auf Basis der anonymisierten Daten betrachten wir die Ergebnisse im Verbund- und Marktvergleich und zeigen, welche Erkenntnisse sich daraus für die strategische Kreditrisikosteuerung ableiten lassen.
Darüber hinaus bietet das Webinar Raum für den fachlichen Austausch: Welche Herausforderungen bestehen aktuell im Umfeld der EBA- und WIFSta-Kennzahlen? Und wie können die vorhandenen Daten über die regulatorische Meldepflicht hinaus methodisch genutzt werden?
Interesse an der Vergleichsanalyse?
Wenn Sie mit Ihrer Genossenschaftsbank an der EBA-/WIFSta-Vergleichsanalyse teilnehmen möchten, sprechen Sie uns gerne an. Für die Bereitstellung der für die Analyse erforderlichen anonymisierten Daten stellen wir Ihnen eine standardisierte Abfrageschablone zur Verfügung, über die Sie uns die für die Analyse erforderlichen anonymisierten Daten bereitstellen können.
Ihre anonymisierten Daten benötigen wir bis zum 1. November 2026.